



МФ променя данъчни закони: Нов праг за ДДС, облекчения за деца, налог върху ваучери
Предлагат облагане с 33% данък на свръхпечалбите за 2027 г. на банки, търговски вериги за храни, застрахователи, телекоми
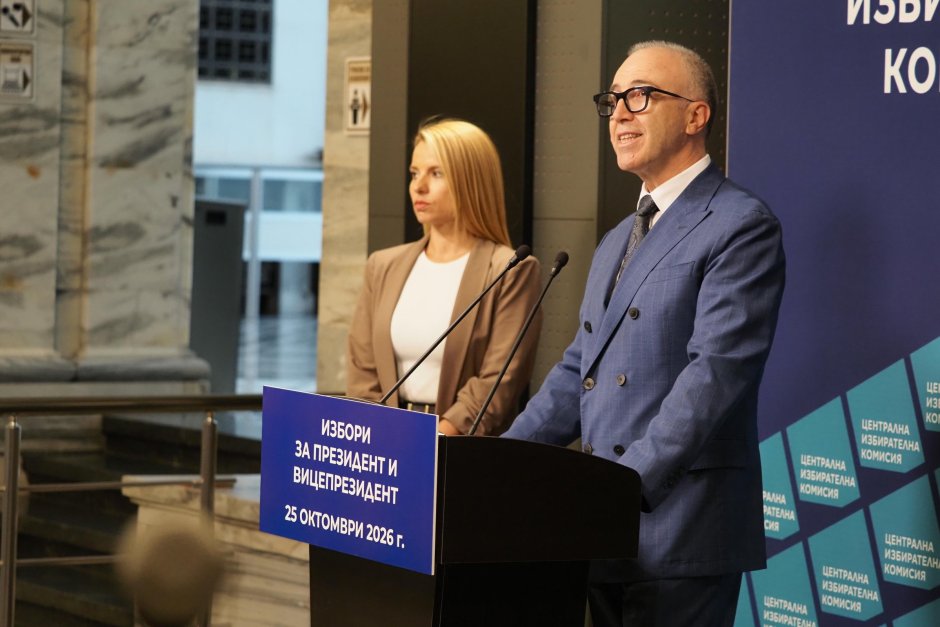
Важни промени в данъчните закони обяви днес заместник финансовият министър Людмила Петкова.
„Днес публикувахме годишните промени в данъчните закони. Пакетът от данъчни и приходни мерки за 2027 година има за цел да осигури устойчиво нарастване на бюджетните приходи, включително чрез намаляване дела на сивата икономика и повишаване на събираемостта на приходите. Отделно пакетът предвижда няколко данъчни преференции както за семействата с деца, така и за предприятията“, обяви на брифинг заместник-министърът.
Какви са промените:
1. Първата мярка е увеличаване на размера на данъчните облекчения за деца и за деца с увреждания. При едно дете в момента годишното данъчно облекчение е до 6000 лева. Той се увеличава на 5000 евро. Разликата е 1932 евро. При две деца размерът се увеличава от 12 000 лева на 8000 евро. Разликата е 1864 евро. При три и повече деца размерът се увеличава от 18 000 лева на 11 000 евро. За децата с увреждания увеличението е най-голямо - от 12 000 лева на 10 000 евро.
2. Мярка за работещите семейства с деца - данъчно облекчение за детско развитие: за разходи за здравни, образователни и спортни дейности на деца. Тези разходи могат да се приспадат от годишната данъчна основа на работещите родители срещу съответния документ за разход. За едно дете е предвидено облекчение в размер на 2000 евро, за две деца - 4000 евро, а за три и повече деца - 6000 евро.
Горните две мерки предвиждат сумите да се приспадат от годишната данъчна основа на работещите родители.
3. Сумата за ваучери за храна се увеличава на 200 евро. За работодателя разходът е 200 евро, удържа се 7% данък и така служителят получава до 186 евро. Увеличава се годишната квота от 818 млн. евро на 1,5 млрд. евро.
4. Увеличава се прагът за задължителна регистрация по ДДС - от 51 130 на 75 000 евро.
5. Въвежда се задължение за регистрация по ДДС при облагаеми доставки, свързани със земя и сгради. Тази мярка е насочена към предотвратяване на възможностите за укриване и недеклариране на ДДС.
6. Въвежда се задължително електронно фактуриране за местните доставки от 2028 г., а за трансграничните - от 1 януари 2030 г.
7. Актуализира се стойностния праг за данъчни дълготрайни материални и нематериални активи. В действащия Закон за корпоративното подоходно облагане прагът е 700 лева и не е променян дълги години. Предлага се този праг да е 1000 евро.
8. Повишаване на данъчната неутралност при пренасяне на загуби - може пренасяне за 10 години, но не повече от 70% от положителния финансов резултат.
9. Ускорена данъчна амортизация за технологии за изкуствен интелект, високопроизводителна компютърна техника и сървърна техника.
10. Aктуализира се режимът за облагане на разходите в натура, свързани със собствени, наети или предоставени за ползване активи, които предприятието предоставя за лично ползване на управители, съдружници, директори и други лица. В момента ставката е 3%, а се предлага тя да стане 7%.
11. Облагане на свръхпечалбите на 2027 г. на банки, застрахователни дружества, вериги за търговия с храни с поне 5 търговски обекта, телекоми, обменни бюра, дружества за бързи кредити. Тези сектори представляват 60% от дружествата със свръхпечалби във всички икономически сектори. (Не се включват производствени предприятия, транспорт, селскостопански производители.) За референтен период ще се взема 2020-2025 г. Тази средна печалба се увеличава с 20% и разликата между данъчната печалба за 2027 г. и референтната стойност ще се облага с 33%, посочи заместник-министър Петкова.
12. Акциз върху автомобили с мощност на двигателя над 250 киловата (без специализираните) – дължи се при първа регистрация или внос. Ставка за нов автомобил – 10 000 евро плюс 10 евро за всеки киловат над 250. За употребяван автомобил – 5000 евро плюс 8 евро за всеки киловат над 250.
13. Увеличаване на алтернативния данък по ЗКПО за игрални маси и автомати във физическите зали и казина. За един автомати данъкът се увеличава от 800 лева на 600 евро; за игрална маса - от 22 000 лева на 13 000 евро; за друго игрално оборудване - от 5000 лева на 3000 евро.
14. Разликата между заложи и изплатени печалби се облага с държавна такса, като се въвежда и ежемесечен минимум от 2028 г. - 200 евро на автомат и 4500 евро на игрална маса.
15. Дигитална връзка с НАП на игралните зали и казина.
16. Увеличаване на размера на вноските на хазартните оператори за социално отговорно поведение. За онлайн залагания - от 60 000 лева на 60 000 евро. За казино от 20 000 лева на 20 000 евро, за всички останали хазартни игри - от 10 000 лева на 10 000 евро.
Очаква се общият размер на тези вноски да е около 15 млн. евро. те ще бъдат предоставени в еднакъв размер на МОН, МЗ и Министерството на младежта и спорта.
17. Въвежда се лиценз за внос и производство на игрално оборудване. 50 000 евро за 5-годишен лиценз и 100 000 евро за 10-годишен лиценз.
18. Увеличава се и двукомпонентната държавна такса за хазарт и се въвежда минимален месечен праг. Еднократната част на таксата от лева става в евро. Другата компонента се увеличава от 20 на 21% от 2027 г. и на 22% от 2028, а за онлайн хазарта - това е минимален праг от 100 000 евро месечно. Увеличението от 1 и 2% операторите ще трябва да предоставят на федерациите за един от олимпийските спортове.
19. Пълна забрана за реклама на хазартни игри. Изключение: спонсорства на спортни събития, съоръжения, екипи.
20. Чуждестранните сайтове за онлайн залагания ще трябва да плащат данъци в България, като се регистрират у нас, за да получат лиценз.
21. Актуализиране на данъчни оценки на имотите. Предвижда се поетапно увеличение - за 2027 г. с 30%, за 2028 г. с 35% и за 2029 г. с 35%. Идеята е за три години да се постигне 100% увеличение на данъчната оценка.
22. По отношение на такса битови отпадъци се запазва действащата данъчна оценка и то само в случаите, когато тя се използва като база за определяне на таксата.
23. Увеличава се прагът за докладване на устойчивостта на предприятия по Закона за счетоводството. Това са около 650 предприятия. Прагът се вдига на 450 млн. евро приходи и 1000 души персонал.
Сподели
Свързани новини
 Задължават общините туристическият данък да отива за реклама и пътища
 Бюджетът опря до вдигане на данъци или рязане на социални права
 Гърция затяга данъчния контрол в Airbnb, хиляди собственици получиха известия за корекции






Коментари в сайта (0)
Все още няма коментари. Бъди първият!